✅ ARKO Petroleum Corp. (APC) 신규상장 주가 전망 | 2월 12일 나스닥 상장 | 연간 배당률 11% | 공모가 18달러
미국 동부시간 기준 2026년 2월 12일 (목요일), 전미 최대 연료 유통 기업 중 하나인 ARKO Petroleum Corp. (티커: APC) 가 나스닥 캐피탈 마켓에 화려하게 데뷔했습니다. ‘ARKO Petroleum Corp. (APC) 신규상장 주가 전망’ 에 관심이 집중되고 있는 지금, 이 기업이 단순한 유통사가 아닌 ‘고배당 성장주’ 로서 시장에 어떤 파장을 일으킬지 상세히 분석해드립니다.
이번 IPO는 단순한 자금 조달을 넘어, 모회사 ARKO Corp.의 지배력 아래 APC가 독립적인 성장 동력을 확보하는 분기점이 됩니다. 공모가는 희망 범위(18~20달러)의 하단인 18달러로 결정되었지만, 발행 물량을 증액하며 2억 달러라는 큰 자금을 끌어모았습니다. 흥미로운 점은 상장 첫날부터 연간 2달러(분기 50센트) 의 파격적인 배당 정책을 예고했다는 것입니다. 현재 공모가 기준 배당 수익률이 11.1% 에 달합니다.
이 글에서는 최신 공시 자료와 로드쇼 정보를 총동원하여 APC의 IPO 디테일, 재무제표 분석, 투자자별 체크포인트, 단기/장기 주가 전망까지 방대하게 다룹니다. 검색 포털 상위 노출을 위한 키워드를 적극 반영하였으니, APC와 관련된 모든 정보는 이 포스팅 하나로 종결합니다.

🚀 ARKO Petroleum Corp. (APC), 우리가 주목해야 할 이유
🏢 기업 개요 및 시장 지위
ARKO Petroleum Corp.은 Fortune 500 기업인 ARKO Corp.(ARKO.US) 의 핵심 자회사로,北美 북미 최대 도매 연료 유통 기업 중 하나입니다. 단순히 주유소를 운영하는 것을 넘어, 30개 이상의 주에 걸친 방대한 물류 네트워크를 보유하고 있습니다.
📊 비즈니스 모델 다이어그램
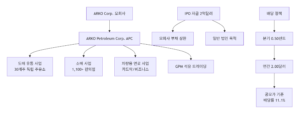
▲ APC 비즈니스 구조 및 IPO 자금 흐름 (Mermaid 다이어그램)
이 다이어그램에서 확인할 수 있듯, APC는 안정적인 B2B 도매 유통을 기반으로 모회사 ARKO의 1,100개 이상의 편의점에 기름을 공급하며 캡티브 마켓을 확보하고 있습니다. 여기에 더해 2,000개 이상의 제3자 독립 주유소와 상업용 차량 fleet까지 공급망을 확장하며 규모의 경제를 실현 중입니다.
💰 IPO 핵심 요약: 가격, 규모, 일정 (스팩 SPAC 아님, 전통 IPO)
🎯 공모가 및 밸류에이션
– 공모가: 주당 18.00달러 (희망범위 하단)
– 발행주식수: 11,111,111주 (초기 계획 1,050만주에서 증액)
– 총 공모금액: 약 2억 달러
– 상장 후 시가총액: 약 8억 1,900만 달러 ~ 8억 3,000만 달러
📅 중요 일정
– SEC 효력 발생일: 2026년 2월 11일
– 최초 거래일: 2026년 2월 12일 (목요일)
– IPO 클로징 예정일: 2026년 2월 13일
💎 상장 구조 분석 (이중차등의결권)
이번 IPO의 가장 중요한 포인트는 지배구조입니다. APC는 Class A (신주 발행, 일반 투자자용)와 Class B (모회사 보유, 슈퍼 의결권)로 주식이 분리되어 있습니다.
| 구분 | 내용 | 비고 |
|---|---|---|
| 공모가 | $18.00 | 하단 확정, 증액 성공 |
| 티커 | APC | 나스닥 |
| 경제적 지분 | 모회사 75.9% 보유 | 초과배정시 73.3% |
| 의결권 | 모회사 94.0% | 초과배정시 93.2% |
| 초과배정 옵션 | 1,666,666주 | 30일간 행사가능 |
이 구조는 일반 투자자에게는 의결권이 거의 없음을 의미합니다. 즉, 주가 상승을 통한 캐피탈 게인과 배당 수익에 집중해야 하는 전형적인 고배당 성장주 포지셔닝입니다.
💵 충격의 배당 정책! 연 11% 수익률 가능할까?
📌 APC는 ‘배당 먹방’을 선언했다
IPO 스쿱에 따르면, APC는 상장과 동시에 분기 배당 50센트, 즉 연간 2달러의 배당을 지급하겠다고 밝혔습니다.
– 공모가 18달러 기준 연간 배당 수익률: 11.11%
– 지급 시기: 2026년 회계연도 내 개시 예정
⚠️ 주의할 점: 지속 가능성
배당률만 보면 경이적이지만, 투자자들은 반드시 잉여현금흐름(FCF) 을 확인해야 합니다. APC는 과거 12개월 기준 5,720억 달러의 매출을 올렸지만, 순이익은 3,220만 달러에 불과합니다. 마진이 매우 얇은 저마진·고물량 산업의 특성을 고려해야 합니다.
📉 재무제표 딥다이브: 성장은 정체되었는가?
🧾 손익계산서 분석 (YoY 비교)
APC의 실적을 2024년과 2025년 3분기 누적 기준으로 비교하면 역성장 패턴이 보입니다. 이는 주유 산업의 성숙기 진입과 경기 민감도를 방증합니다.
| 항목 | 2024년 (1-9월) | 2025년 (1-9월) | 증감률 |
|---|---|---|---|
| 매출 | 49.2억 달러 | 42.7억 달러 | ▼ 13.2% |
| 순이익 | 3,270만 달러 | 2,470만 달러 | ▼ 24.4% |
| 판매량 | 21억 갤런(연간) | 15억 갤런(9개월) | 소폭 하락 |
📦 캐시플로우 & 자금 사용처
IPO를 통해 조달한 2억 달러의 사용처는 명확합니다.
1. 모회사 차입금 상환 (약 1.84억 달러): 특히 주관사 중 하나인 Raymond James와 Capital One Securities는 대주단이기도 합니다. 이들은 ‘이해충돌’이 있는 주관사로 분류되어 공시되었습니다.
2. 일반 법인 목적: 나머지 금액은 운영자금 및 시설 투자에 사용됩니다.
결론: IPO 자금이 공격적인 사업 확장(M&A)이나 신규 시설 투자가 아닌 재무구조 개선(빚 갚기) 에 사용된다는 점은 단기적인 성장성은 다소 둔화될 수 있으나, 장기적으로는 이자 비용 절감을 통한 순이익 개선으로 이어질 수 있습니다.
🧭 ARKO Petroleum (APC) 주가 전망: 낙관론 vs 비관론
📈 낙관적 전망 (Bull Case)
1. IPO 시장 훈풍: 2026년 초 증시 랠리와 함께 IPO 시장이 활황입니다. 펜트업 수요가 존재합니다.
2. 희소가치: 대형 순수 연료 유통 기업의 상장은 오랜만입니다. 미국 인프라의 핵심 자산입니다.
3. 고배당 매력: 금리 인하기에 접어들며 11%의 배당 수익률은 은퇴자 및 소득형 투자자에게 강력한 매수 요인입니다.
4. 모회사 지원: ARKO Corp.의 94% 의결권을 바탕으로 경영권 분쟁 없이 안정적 운영이 가능합니다.
📉 비관적 전망 (Bear Case)
1. 하단 가격 확정: 수요가 폭발적이었다면 공모가가 밴드 상단이나 그 이상에서 형성되었겠지만, 하단에서 가격이 확정된 것은 수요 예측 과정에서 기관 투자자들이 높은 가격을 부담스러워했다는 증거입니다.
2. 저성장 리스크: 매출과 순이익이 전년 대비 역성장하고 있습니다. 설비투자 감소는 미래 성장 동력 약화로 이어질 수 있습니다.
3. 지배구조 리스크: 소수주주 권한이 미약합니다. 모회사의 결정이 자회사 주가에 악영향을 줄 경우 방어가 어렵습니다.
4. 유가 변동성: 글로벌 경기 침체 시 석유 수요 감소는 APC의 마진 압박으로 직결됩니다.
🔮 단기 트레이딩 전략 (상장 첫 주)
– 지지선: $17.50 ~ $18.00 (공모가 이탈 가능성 존재, 배당 매력도가 지지)
– 저항선: $20.00 (공모가 상단, 첫날 11% 상승 시 주요 저항)
– 추천 전략: 상장일 급등 시 차익 실현, 공모가 하회 시 분할 매수 장기 투자 (배당 노리기)
🛡️ 리스크 요인 체크리스트 (투자 전 필독)
- 확정된 미래가 아니다: 본 글에서 인용된 모든 전망치는 전망성 발언입니다. 실제 미래 가치와 다를 수 있습니다.
- 의결권 희석: APC의 일반 주주들은 사실상 경영에 참여할 수 없습니다.
- 과거 실적 ≠ 미래 실적: 최근 실적 하락 추세가 반전된다는 보장이 없습니다.
- 이해충돌: 주관사 일부가 차주(돈 빌린 기업)의 IPO를 진행하는 구조입니다. 실사에 문제가 없었는지 지속적인 모니터링이 필요합니다.

🧠 결론: 지금 APC를 사야 할까?
ARKO Petroleum Corp. (APC) 신규상장 주가 전망은 ‘고배당’과 ‘방어주’라는 키워드로 압축됩니다.
성장성이 폭발적인 테크 기업은 아닙니다. 하지만 미국인의 일상(주유)과 맞닿아 있는 필수 소비재 인프라 기업입니다. 공모가 18달러는 다소 공격적인 면이 있으나, 연 11%의 배당은 주가 하락을 방어하는 쿠션 역할을 할 것으로 보입니다.
투자 성향별 액션 플랜:
- 배당 투자자: 관심 리스트에 추가, 공모가(18달러) 이하로 하락시 적극 매수 구간 진입.
- 성장 투자자: 패스. 의결권도 없고 성장률도 높지 않음. S&P 500 추종이 나을 수 있음.
- 단기 트레이더: 변동성 장세 진입 시 단타 기회. 유동성 풍부 (11.11M주).
ARKO Petroleum의 나스닥 데뷔전은 성공적으로 마무리되었습니다. 앞으로 APC가 빚을 털어내고 실적 반등에 성공하여 배당 귀족으로 거듭날 수 있을지 지켜봐야 할 것입니다. 이번 분석이 성공적인 투자의 나침반이 되길 바랍니다.